No. 9/ EKSKLUSIF – BAWASLU – JABAT / X/ 2026
Bandung Jawa Barat,| AnalisasiberNews.com
Sifat: TERBUKA UNTUK UMUM – DESAKAN PENEGAKAN HUKUM
BEDAH 4 KLASTER FATAL TEMUAN BPK DI BAWASLU PROVINSI JAWA BARAT: Rp 2,87 MILIAR
BELANJA PILKADA 2024
TIDAK PATUH – DARI KAK FIKTIF HINGGA SPJ Rp 394 JUTA TANPA BUKTI
Latar Belakang Akademis:
Pemilu yang jujur tidak hanya ditentukan di TPS , tapi ditentukan dari bersihnya pengelolaan anggaran pengawasanya.
Jika pengawasanya sendiri diduga tidak patuh dalam kelola belanja, maka integritas Pilkada 2024 patut dipertanyakan.
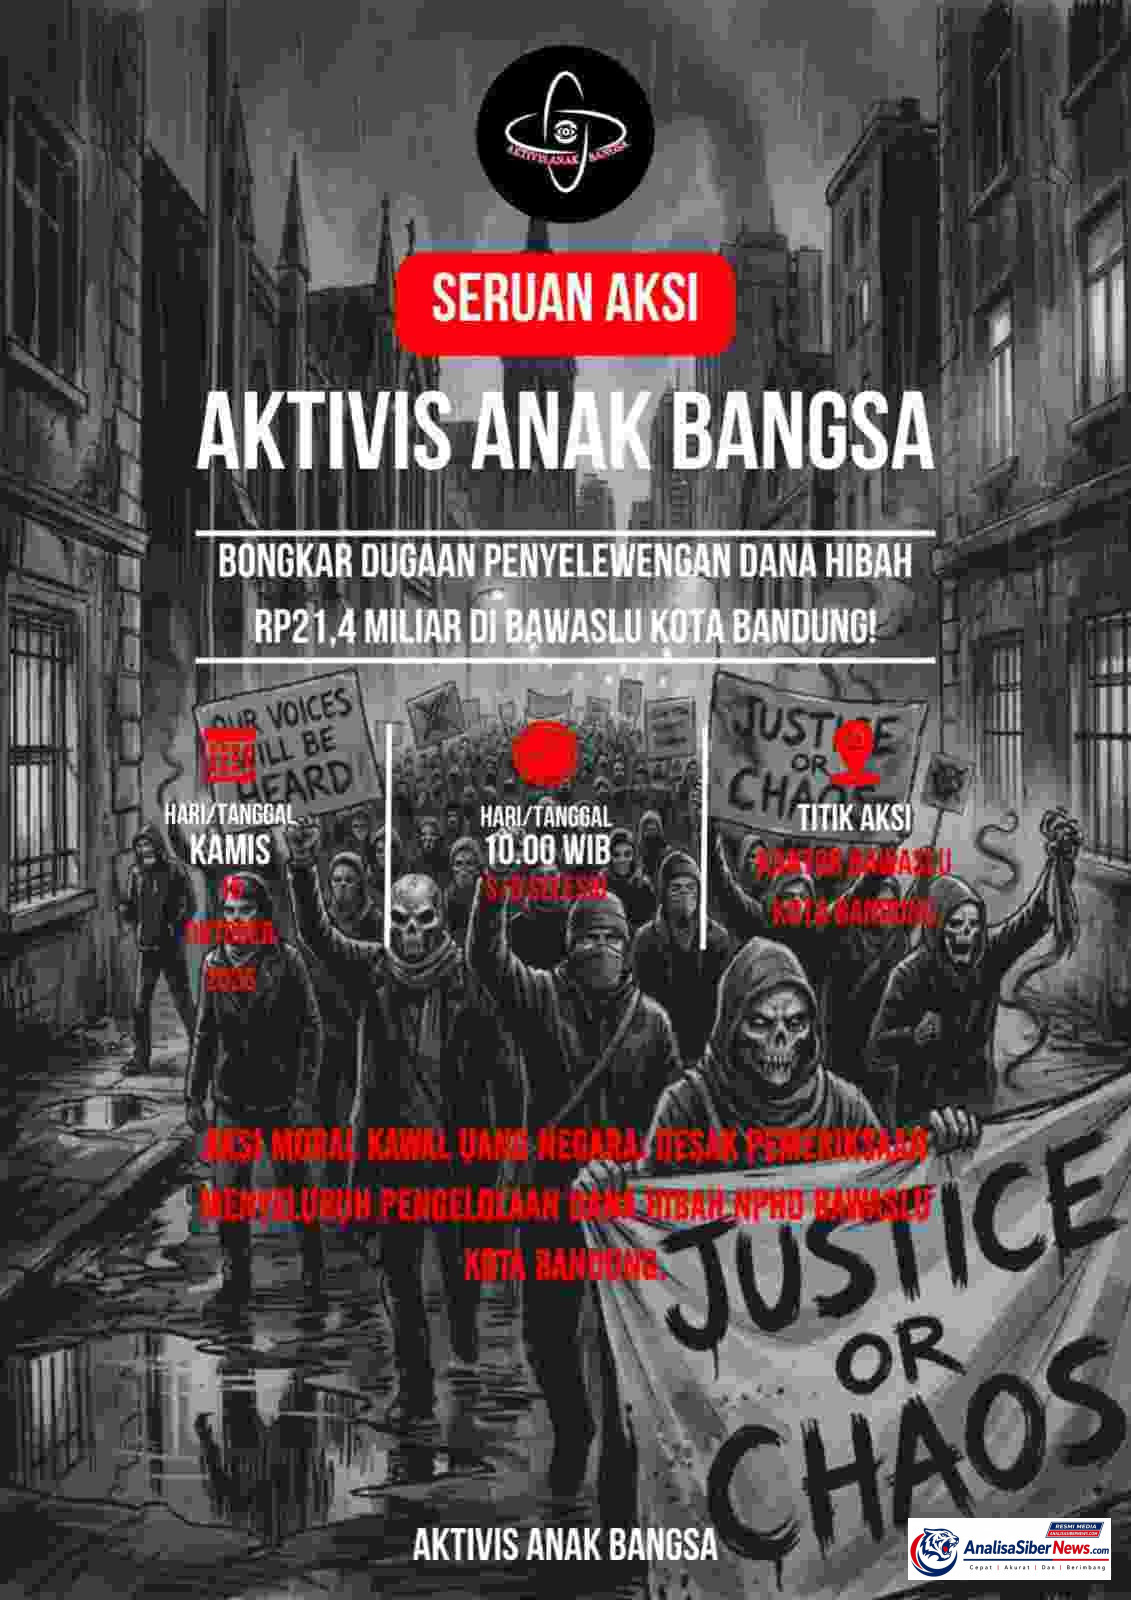
Berdasarkan hasil Kajian Hukumdan Administrasi atas Temuan Pemeriksaan BPK pada Bawaslu Provinsi Jawa Barat dalam pengelolaan Belanja Hibah Pilkada Serentak 2024, temukan malapraktik administrasi dan indikasi kerugian negara dalam 4 klaster utama.Temuan ini menjadi dasar Surat Audensi Resmi Aktivis Anak BangsaNo.130 / AUD / POL / AAB / X/2026 kepada Kepala Bawaslu Jabar pada 06 Oktober 2026
Total nilai yang tidak dapat diyakini kewajarannya: Rp 2.873.811.413,00
BAB I: EVIDEN 1
ADMINISTRASI
PERSIAPAN FIKTIF ( Rp 1.730.020.350,00)
Fakta Material :
Ditemukan 6(enam) kontrak pengadaan senilai Rp 1,73 Miliar yang tidak memiliki Kerangka Acuan Kerja ( KAK)
dan Harga Perkiraan Sendiri ( HPS).Proses pengadaan diduga dilakukan tanpa perencanaan dan tanpa survei harga pasar yang riil .
Eviden Hukum yang Dilanggar :
1. Perpres No. 16 Tahun 2018 jo Perpres No. 12 Tahun 2021 jo Perpres 46/2025 Pasal 11: PPK wajib menetapkan spesifikasi teknis / KAK dan HPS
2. Perpres Pasal 25 & 26 : HPS wajib disusun berdasarkan data harga pasar setempat untuk mencegah mark-up .
3. Perpres Pasal 7: Prinsip pengadaan harus efisiensi, efektif, transparan, akuntabel.
Argumentasi Akademis:
KAK adalah cetak biru mutu, JPS adalah rem harga .
Tanpa keduanya ,Bawaslu tidak punya alat ukur objektif untuk menilai barang / jasa yang diserahkan vendor .
Ini adalah celah klasik mark-up.PPK secara buta menyetujui tagihan vendor tanpanuji kelayakan harga .Ini bukan kelalaian merapikan kertas,tapi rusaknya sistem penyaring utama Value for Money.
BAB II : EVIDEN 2- INDIKASI PAKET MEETING
PROFORMA & MARK – UP PT TKI ( Rp 68.203.939 ,00)
Fakta Material:
Indikasi pengadaan paket meeting proforma melalui EO PT TKI .kuitansi / invoice yang diserahkan diduga hanya formalitas agar anggaran cair, tidak merepresentasikan biaya riil sewa ruangan, akomandasi , konsumsi.Muncul selisih kelebihan bayar Rp 68,2 Juta yang mengalir menjadi keuntungan tidak sah.
Eviden Hukum yang Dilanggar:
1.UU No. 1 Tahun 2004 tentang Perbendaharaan Negara Pasal 18 Ayat ( 3) ” Pejabat yang menandatangani dokumen yang menjadi dasar pengeluaran bertanggung jawab atas kebenaran materai “. Kitansi proforma adalah pelanggaran langsung kebenaran material.
2.Perpres 16 / 2018 Pasal 57: PPK wajib evaluasi dan pengawasan realisasi kontrak.PPK dan PPSPM diduga lalai melakukan due diligence, hanya cek kelengkapan formil, tidak verifikasi material di lokasi .
Argumentasi:
Praktik proforma adalah modis manipulasi dokumen pertanggungjawaban.Jika tagihan tidak sesuai realitas lapangan ,maka selisihnya adalah kebocoran kas negara yang wajib dikatagorikan sebagai kerugian negara dan dikembalikan.
BAB III : EVIDEN 3-
PELANGGARAN SBM, PEDOMAN HIBAH, DAN SALAH MAK ( Rp 547.440.375,00)
Ini klaster pemborosan dan penyimpangan peruntukan Dana Hibah yang bersifat earmarked.
Rincian Fakta :
a. Pelanggaran SBM Rp 19.093.857 : Pembayaran perjalanan dinas dan paket meeting melampaui pagu Standar Biaya Masukan Kemenkeu .
b.Penyalahgunaan Dana Hibah Rp 126.018.518:
Penyewaan 8 unit kendaraan operasional Komisioner secara tumpang tindih( duplikasi fasilitas) dan perjalanan dinas yang tidak memiliki urgensi / kaitan dengan tahapan Pilkada .
c.Kesalahan Klarifikasi MAK
Rp 402.200.000:
Realisasi belanja salah kamar akun anggaran, mengaburkan transparansi dan merusak kualitas laporan keuangan.
d.Kelalaian Pungut Pajak Rp 128.000 : Bendahara tidak memungut PPh 23 atas jasa sewa.
Eviden Hukum yang Dilanggar:
1.PMK No. 49 Tahun 2023 & PMK No. 39 Tahun 2024 tentang Standar Biaya Masukan .
2.Keputusan Bawaslu No. 272/ HK .01.00/K1/08/2024: Pedoman internal manajemen dana hibah ,batas maksimal sewa kendaraan operasional.
3.PMK No. 162/ PMK .
05/2013 jo PMK 230/ 2016:
Kewajiban Bendahara sebagai wajib pungit pajak.
Argumentasi:
Dana Hibah Pilkada bukan dana bebas . Penggunaannya di luar tahapan adalah penyimpagan peruntukan.
Sewa kendaraan duplikatif adalah inefisiensi mutlak dan pemborosan. Kesalahan MAK adalah teknik klasik untuk menyamarkan belanja yang tidak ada anggarannya
BAB IV: EVIDEN 4 – SPJ
BERMASALAH & INDIKASI FIKTIF ( Rp 528.146.749,00)
Ini adalah kegagalan paling fundamental dalam membuktikan uang negara digunakan sesuai peruntukan.
Rincian Fakta;
a.Dokumen Tidak lengkap / Cacat Formil Rp 133.634.858: Kuitansi, boarding pass, bill hotel , daftar hadir tidak utuh .
Auditor BPK tidak dapat meyakini kewajaran nilai.
b.Ketiadaan Bukti
Tagihan / Indikasi Fiktif Rp 394.511.8911 : Uang negara hampir Rp 400 Juta telah keluar dari kas,namun hingga batas akhir pemeriksaan BPK , Bawaslu Jabar tidak dapat menyerahkan satu pun bukti tagihan fisik .Ini memunculkan indikasi kuat pengeluaran fiktif.
Eviden Hukum yang Dilanggar:
1.UU No.1/2004 Pasal 18 Ayat (3) : Setiap pengeluaran wajib didukung bukti sah dan lengkap .
2.PMK No. 113/ PMK 05/ 2012 jo PMK 119/ 2023 tentang Perjalanan Dinas : Wajib prinsip At Cots ( biaya riil ), bukan lumpsum buta .
Tanpa bukti, pengeluaran dianggap fiktif.
Argumentasi:
Bendahara dilarang keras melakukan pembayaran jika SPJ belum diverifikasi.
Kondisi ini fungsi verifikasi internal .Akibat , seluruh Rp 528 juta dikategorikan sebagai pengeluaran yang tidak dapat diyakini kewajarannya dan berpotensi menjadi kerugian Negara yang wajib disetor kembali .
BAB V: KESIMPULAN DAN TUBTUTAN HUKUM
Temuan di atas bukan sekedar Administrative Error’, melainkan telah masuk pada indikasi perbuatan melawan hukum yang merugikan keuangan negara.
1.Tuntutan Ganti Rugi ( TGR)
– Wajib Segera:
Berdasarkan UU Perbendaharaan Negara,
Bawaslu Jabar melalui PPK, Bendahara,dan Pihak etiga ( PT TKI) wajib mengembalikan seluruh selisih kelebihan bayar, mark- up dan pengeluaran SPJ ke kas Negara: Rp 2,87 Miliar.
2.Sanksi Disiplin & Pidana Pimpinan Bawaslu RI wajib jatuhkan sanksi disiplin berat kepada PPK dan Bendahara atas kelalaian berat ( duty of care) Aparat Penegak Hukum ( Kejati Jabar) perlu melakukan telaah dugaan Pasal 2 dan Pasal 3 UU Nom 31/ 1999 jo UU No. 20/2001 tentang Tipikor .
Kami dari Aktivis Anak Bangsa meminta DPRD Provinsi sebagai representasi rakyat untuk turut mengawal dan memanggil Bawaslu Jabar dalam RDP terbuka .
Pengawasan Pemilu harus dimulai dari pengawasan anggarannya sendiri.
*Integritas Pilkada tidak hanya dihitung dari suara yang jujur, tapi dari rupiah hibah yang jujur dipertanggungjawabkan*”.
*Bandung,Oktober 2026*
*Tim Penyusun*:
*Forum Kajian Kebijakan. publik & Aktivis Anak Bangsa Jawa Barat*
*R.WEMPY SYAMKARYA,S.HM.H.*
*Pengamat Kebijakan Publik dan Politik*
*Tembusan*:
1.Ketua Bawaslu RI
2.Kepala Bawaslu Provinsi Jawa Barat
3.Ketua DPRD Jawa Barat
4.Kepala Kejaksaan Tinggi Jawa Barat
5.BPK Perwakilan Jawa Barat.
About the Author